Garage encombré, combles oubliés, sous-sol humide : ces volumes existent déjà dans la maison, mais ils ne comptent pas comme surface habitable. Les transformer en pièce supplémentaire semble simple sur le papier. En pratique, le coût réel dépend moins des finitions que du cadre réglementaire qui s’applique au projet, et ce cadre varie fortement selon qu’on modifie l’enveloppe du bâtiment ou qu’on réaménage un volume intérieur existant.
RE2020, urbanisme et fiscalité : ce qui change selon le type de transformation
La distinction la plus structurante est rarement posée dans les guides d’aménagement. Depuis le 1er janvier 2023, la RE2020 s’applique aux extensions dès qu’il y a création de clos et couvert, y compris les surélévations de toiture. En revanche, la simple transformation d’un volume existant (aménagement de combles sans modification de l’enveloppe, conversion d’un garage, ajout d’un plancher intermédiaire) n’entre pas dans ce périmètre.
Cette différence conditionne directement les études à fournir, les attestations obligatoires et le budget annexe du projet. Le tableau ci-dessous résume les trois régimes réglementaires qui s’appliquent aux extensions.
| Surface créée | Régime RE2020 | Obligations principales |
|---|---|---|
| Jusqu’à 50 m² (ou 30 % max de l’existant) | RE2020 simplifiée | Performance minimale des parois et menuiseries |
| Entre 50 et 80 m² | RE2020 intermédiaire | Contrôle du Bbio, du confort d’été (DH) et de l’impact carbone |
| Au-delà de 80 m² (ou plus de 30 % de l’existant) | RE2020 complète | Étude thermique, perméabilité à l’air, indicateurs Cep, Ic construction et Ic énergie |
Un aménagement intérieur (combles existants, garage intégré) échappe à ces trois paliers. C’est ce qui en fait souvent l’option la moins coûteuse en frais réglementaires.
Aménagement intérieur ou extension : écarts concrets sur le projet
Convertir un garage ou aménager des combles sans toucher à la toiture relève de l’aménagement intérieur. Aucune étude thermique RE2020 n’est exigée. Le projet nécessite en général une déclaration préalable de travaux, parfois un permis de construire si la surface de plancher créée dépasse 40 m² en zone urbaine couverte par un PLU.
Surélever une toiture pour rendre des combles perdus habitables change la donne. On crée du clos et couvert : le projet bascule dans le régime RE2020 correspondant à la surface ajoutée. Les attestations, le recours à un bureau d’études thermiques et les contrôles de conformité s’ajoutent au budget.
Conséquences fiscales à anticiper
Toute création de surface habitable doit être déclarée aux impôts dans les 90 jours suivant l’achèvement des travaux, via le formulaire H1 (maison) ou H2 (appartement). Cette déclaration entraîne une réévaluation de la valeur locative cadastrale, base de calcul de la taxe foncière et de la taxe d’habitation sur les résidences secondaires.
L’oubli de cette déclaration expose à un redressement fiscal rétroactif. Le gain de surface est aussi pris en compte pour la taxe d’aménagement si le projet nécessite une autorisation d’urbanisme.
Hauteur sous plafond et surface habitable : les seuils qui comptent
Un volume ne devient surface habitable au sens du Code de la construction que si la hauteur sous plafond atteint au moins 1,80 m. En dessous, les mètres carrés existent physiquement mais ne comptent ni pour la surface habitable (loi Boutin), ni pour la surface privative (loi Carrez en copropriété).
Cette règle a des conséquences directes sur trois types d’espaces sous-utilisés :
- Les combles sous rampants, où seule la partie centrale dépasse souvent le seuil de 1,80 m, ce qui réduit la surface réellement comptabilisée par rapport au volume apparent
- Les sous-sols, fréquemment limités par une hauteur insuffisante et par l’absence de lumière naturelle, deux critères qui empêchent de les qualifier de pièce habitable au sens réglementaire
- Les espaces sous escalier, exploitables pour du rangement ou un coin bureau, mais rarement qualifiables en surface habitable à cause de la pente du plafond
Avant de lancer des travaux, un relevé précis des hauteurs permet d’estimer la surface réellement gagnable. Un espace de 20 m² au sol sous combles peut ne représenter que 12 ou 13 m² habitables une fois le seuil de 1,80 m appliqué.
Garage, combles, sous-sol : arbitrer entre les trois options
Le garage intégré est souvent le volume le plus simple à convertir. La dalle existe, la hauteur sous plafond est généralement suffisante, et les murs sont déjà construits. Le poste principal reste l’isolation (sol et mur donnant sur l’extérieur) et la création d’ouvertures pour la lumière naturelle.
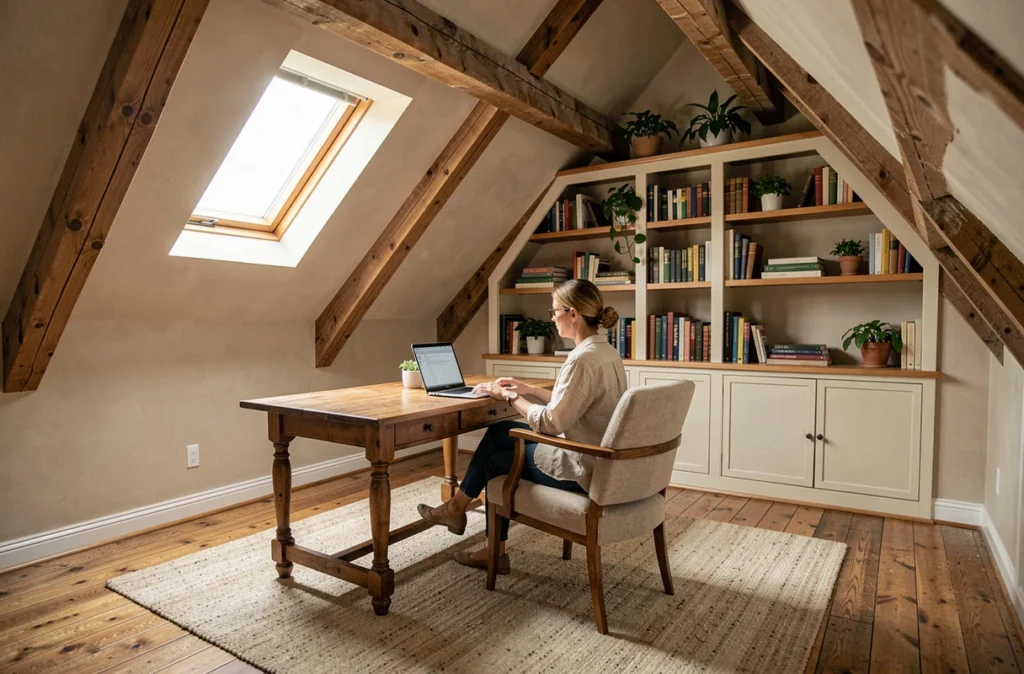
Les combles aménageables offrent un potentiel de surface plus large, mais le chantier est plus technique. Il faut vérifier la charpente (traditionnelle ou fermettes industrielles), prévoir l’isolation sous rampants et installer un escalier définitif. Si la charpente est en fermettes, une modification de structure par un charpentier est nécessaire avant tout aménagement.
Le sous-sol cumule les contraintes : humidité, ventilation, hauteur limitée, absence de lumière naturelle. Un sous-sol sans fenêtre ne peut pas être déclaré comme pièce habitable, même avec une hauteur suffisante. La création d’un soupirail ou d’une cour anglaise est techniquement possible mais alourdit le budget.
Critères de faisabilité à vérifier en amont
- Hauteur sous plafond disponible après isolation (plancher et plafond compris)
- Type de charpente pour les combles (traditionnelle ou fermettes)
- Présence ou possibilité de créer une ouverture sur l’extérieur pour la ventilation et la lumière
- Conformité au PLU local (emprise au sol, aspect extérieur, stationnement si suppression du garage)
La suppression d’un garage pour le transformer en pièce de vie peut poser problème dans certaines communes où le PLU impose un nombre minimum de places de stationnement par logement. Vérifier ce point avant de déposer une déclaration préalable évite un refus.
Le choix entre ces trois espaces dépend finalement moins de la surface brute disponible que de la conformité réglementaire atteignable sans modification lourde de l’enveloppe. Un garage de 15 m² aux normes coûtera moins cher à convertir que des combles de 30 m² nécessitant une reprise de charpente et une surélévation partielle soumise à la RE2020.